L'essor de l'économie de seconde main au moment de la campagne fiscale
La saison de la déclaration de revenus est officiellement lancée, s'étendant comme chaque année jusqu'aux portes de l'été. Pour de nombreux ménages, cette période administrative coïncide avec une interrogation récurrente concernant les revenus d'appoint. Avec l'explosion des usages numériques, des millions de citoyens ont pris l'habitude d'arrondir leurs fins de mois en se transformant en vendeurs ou loueurs occasionnels. Qu'il s'agisse de vider ses placards de vêtements trop petits, de se séparer d'anciens meubles de famille ou de louer son logement durant un week-end, l'économie collaborative fait désormais partie intégrante du budget des foyers.
Cependant, une question cruciale se pose au moment de remplir sa feuille d'impôts : où s'arrête la simple brocante numérique et où commence l'activité professionnelle imposable ? La législation a largement évolué pour encadrer ces flux financiers numériques, et les contribuables doivent désormais naviguer entre des seuils précis de tolérance, de déclaration automatique et d'imposition réelle.
Le cas des ventes d'occasion : les seuils de vigilance à connaître
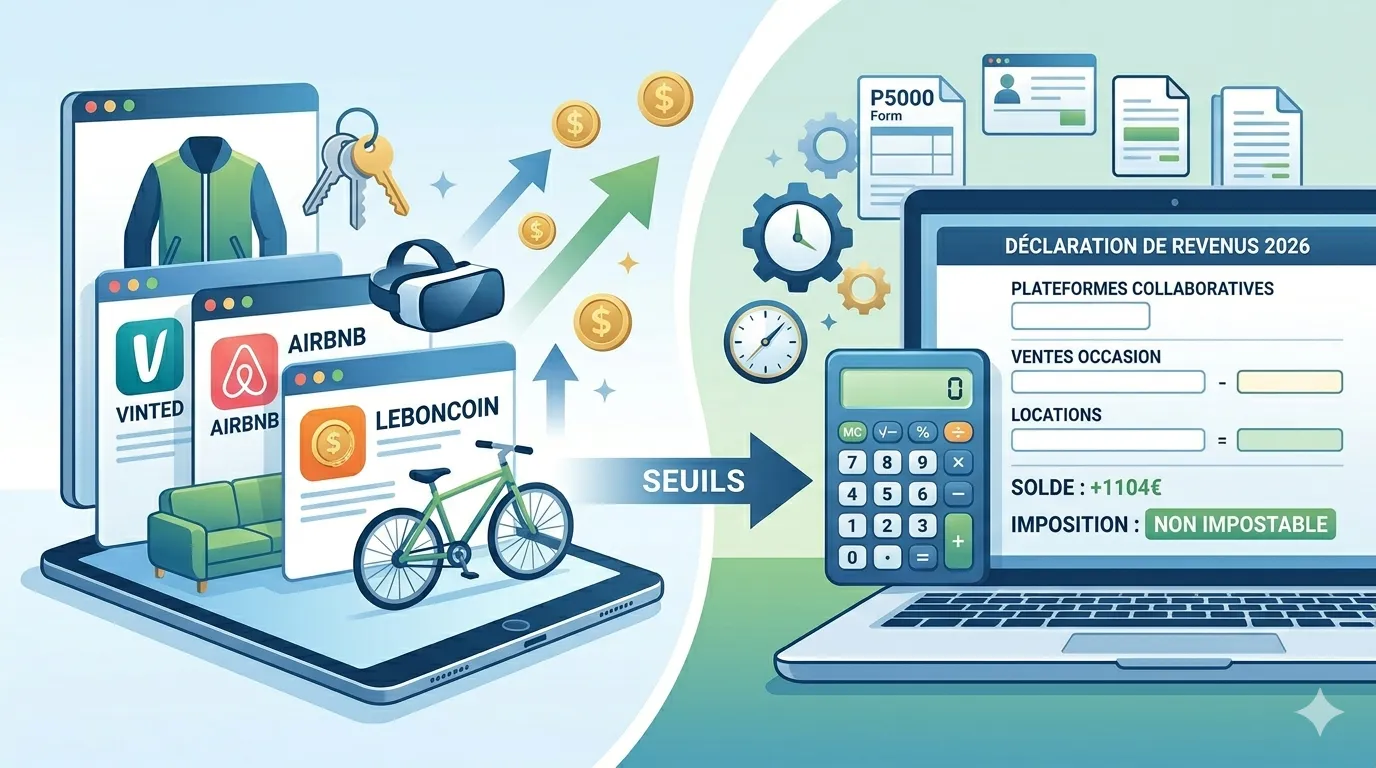
Pour la grande majorité des utilisateurs de plateformes comme Vinted, eBay ou Leboncoin, les transactions financières relèvent de la gestion quotidienne et patrimoniale d'effets personnels. Prenons l'exemple concret de profils très courants : une personne qui réalise un peu plus d'une centaine de ventes de vêtements d'occasion sur une année pour un gain total avoisinant les 1 100 euros. Bien que cette somme représente un complément de revenu non négligeable pour faire face à l'inflation, elle reste totalement en deçà des radars de l'imposition.
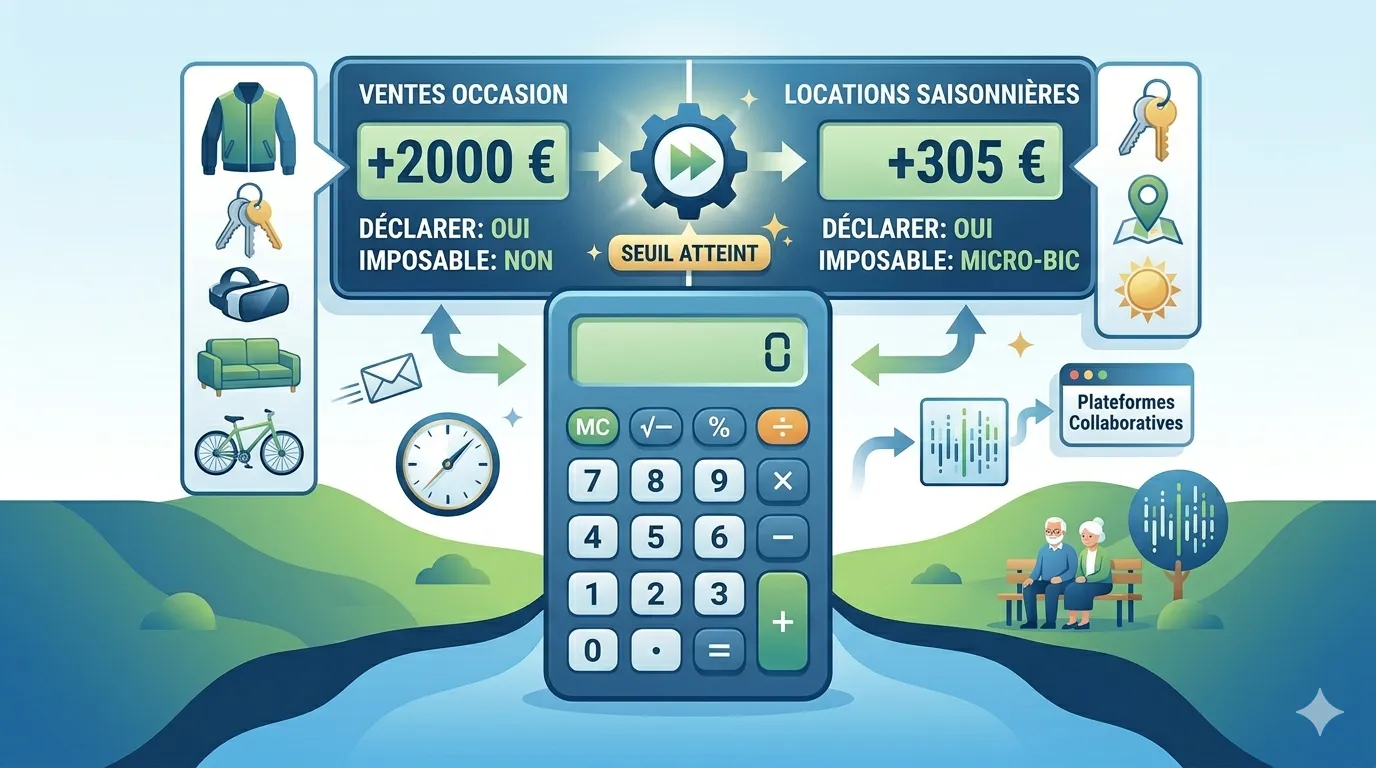
Sur le plan légal, l'administration fiscale applique une règle de double condition pour trier les particuliers des professionnels dissimulés. Les plateformes de revente ont l'obligation légale de transmettre un récapitulatif à la direction générale des Finances publiques (DGFiP) dès lors qu'un utilisateur franchit simultanément ou alternativement certains paliers au cours d'une année civile. Actuellement, l'alerte est déclenchée lorsque le vendeur dépasse la barre des 30 transactions financières ou si le montant total des gains annuels franchit le seuil des 2 000 euros.
Il est toutefois capital de dissocier deux notions : "déclarer" et "payer". Ce n'est pas parce que votre activité numérique est signalée au fisc que vous allez subir un prélèvement. En matière de revente de biens personnels, la taxation effective ne s'applique généralement qu'à partir du moment où les plus-values ou les gains globaux dépassent un plafond très élevé, fixé à 5 000 euros pour certains types de biens spécifiques.
Biens exonérés vs Activité commerciale : la nuance juridique
La nature des objets vendus joue un rôle déterminant dans la qualification fiscale de vos revenus. L'administration publique fait preuve d'une grande bienveillance vis-à-vis de ce qu'elle qualifie de "vente de biens d'occasion entre particuliers". Si vous décidez de vendre votre ancien véhicule, une vieille table basse ou la collection de livres qui dort dans votre grenier depuis dix ans, vous bénéficiez d'une exonération fiscale totale et absolue. La raison est simple : ces objets ont été achetés pour votre usage personnel et ont subi une dépréciation de valeur avec le temps. Vous vendez à perte par rapport au prix d'achat initial, il n'y a donc pas de création de richesse ou de bénéfice commercial.
La situation change radicalement si l'administration fiscale s'aperçoit que vous achetez des objets de manière régulière dans le seul but de les revendre avec une marge bénéficiaire (achat-revente). Dans ce cas précis, l'activité perd son caractère occasionnel et bascule dans le régime des bénéfices industriels et commerciaux (BIC), exigeant une inscription en tant que micro-entrepreneur.
Location immobilière et saisonnière : un régime fiscal beaucoup plus strict
Si le fisc se montre tolérant avec les vêtements et les meubles d'occasion, il applique une rigueur absolue dès lors que l'on touche au secteur de l'immobilier et de la location de courte durée, via des géants sectoriels comme Airbnb ou Abritel. Ici, les règles du jeu n'ont plus rien à voir avec celles de la seconde main.
Toute perception de loyer, même minime, est considérée par nature comme un revenu foncier ou commercial. La législation fixe un seuil d'exonération extrêmement bas : dès que les loyers annuels perçus franchissent la barre des 305 euros, l'obligation de déclaration est déclenchée. Ces sommes doivent impérativement être mentionnées dans la case correspondante des revenus locatifs (souvent sous le régime du micro-BIC, qui permet de bénéficier d'un abattement forfaitaire pour frais). Oublier de déclarer ces nuitées peut exposer le contribuable à un redressement fiscal assorti de pénalités de retard.
La transmission automatique des données : l'ère de la transparence totale
Pour éviter la fraude et simplifier grandement la vie des usagers, l'époque de la déclaration manuelle approximative est révolue. En vertu des directives européennes transposées en droit français, l'ensemble des opérateurs du numérique (qu'il s'agisse de covoiturage, de location de logements ou de vente de vêtements) ont désormais l'obligation de jouer la carte de la transparence absolue.
Chaque début d'année, ces applications envoient à leurs utilisateurs un document officiel intitulé « Rapport annuel de transactions ». Ce document récapitule au centime près le volume de vos gains. Le même fichier est envoyé de manière simultanée et automatisée aux services fiscaux. Ainsi, lorsque vous ouvrez votre espace personnel pour valider votre déclaration de revenus en ligne, une grande partie de ces données est déjà pré-remplie ou apparaît sous forme de messages d'alerte. Il vous appartient simplement de vérifier l'exactitude des chiffres reportés pour valider sereinement votre situation.